영업이익이 1년 만에 절반 넘게 줄었는데도, 테슬라 3분기 실적이 나온 밤 시장은 생각보다 덜 놀랐어요. 이익이 정확히 어디서 줄었는지 공식 숫자로 직접 계산해 보고, 시장이 무엇을 보고 버텼는지 짚어 볼게요. 앞으로 지켜볼 숫자도 함께 정리해 드릴게요.
먼저 꼭 읽어 주세요. 숫자는 테슬라가 공개한 3분기 업데이트 자료(이하 ‘공식 자료’)에서 가져왔어요. 이 자료는 미감사(회계법인 감사 전) 숫자예요. 이 글은 실적을 이해하는 데 도움을 드리려는 정보이며, 사라 팔라는 권유가 아니에요.
3분기 성적표를 한눈에 보면
먼저 용어 세 가지
영업이익은 차와 에너지 제품을 팔아 남긴 돈(매출총이익)에서 연구비, 판매·관리비 같은 운영비를 뺀 돈이에요. 회사 본업이 얼마나 남겼는지 보여 주는 숫자예요.
잉여현금흐름(FCF)은 본업으로 들어온 현금에서 공장·장비에 쓴 돈(설비투자, capex)을 뺀 금액이에요. 지갑에 실제로 얼마가 남았는지에 가까워요.
조정 EPS는 주식 1주당 순이익인데, 주식으로 준 보상처럼 현금이 나가지 않는 항목 등을 뺀 회사 기준 숫자예요. 회계 기준(GAAP) 숫자와 다르니 둘을 나눠 보셔야 해요.
핵심 숫자
테슬라 3분기 실적의 핵심 숫자를 공식 자료 4쪽 기준으로, 1년 전(2025년 3분기)과 비교한 숫자예요.
| 항목 | 2026년 3분기 | 1년 전 대비 |
|---|---|---|
| 매출 | 280.46억 달러 | 0% (보합) |
| 매출총이익 | 54.94억 달러 | +9% |
| 영업이익 | 7.18억 달러 | -56% |
| 영업이익률 | 2.6% | 5.8%에서 하락 |
| 순이익(GAAP) | 7.87억 달러 | -43% |
| 조정 EPS | 0.48달러 | -4% |
| 영업현금흐름 | 62.63억 달러 | 0% |
| 설비투자 | 47.32억 달러 | +110% |
| 잉여현금흐름 | 15.31억 달러 | -62% |
매출은 거의 그대로인데 영업이익만 크게 줄었어요. 그렇다면 돈이 새어 나간 자리는 매출이 아니라 비용 쪽이라는 뜻이에요.
이익이 줄어든 자리를 계산으로 찾기
여기서는 테슬라 3분기 실적을 공식 자료 27쪽 손익계산서 숫자로 직접 계산해 볼게요. 단위는 모두 백만 달러이고, 1년 전 3분기와 비교해요.
예시 계산 1단계. 전체 감소폭
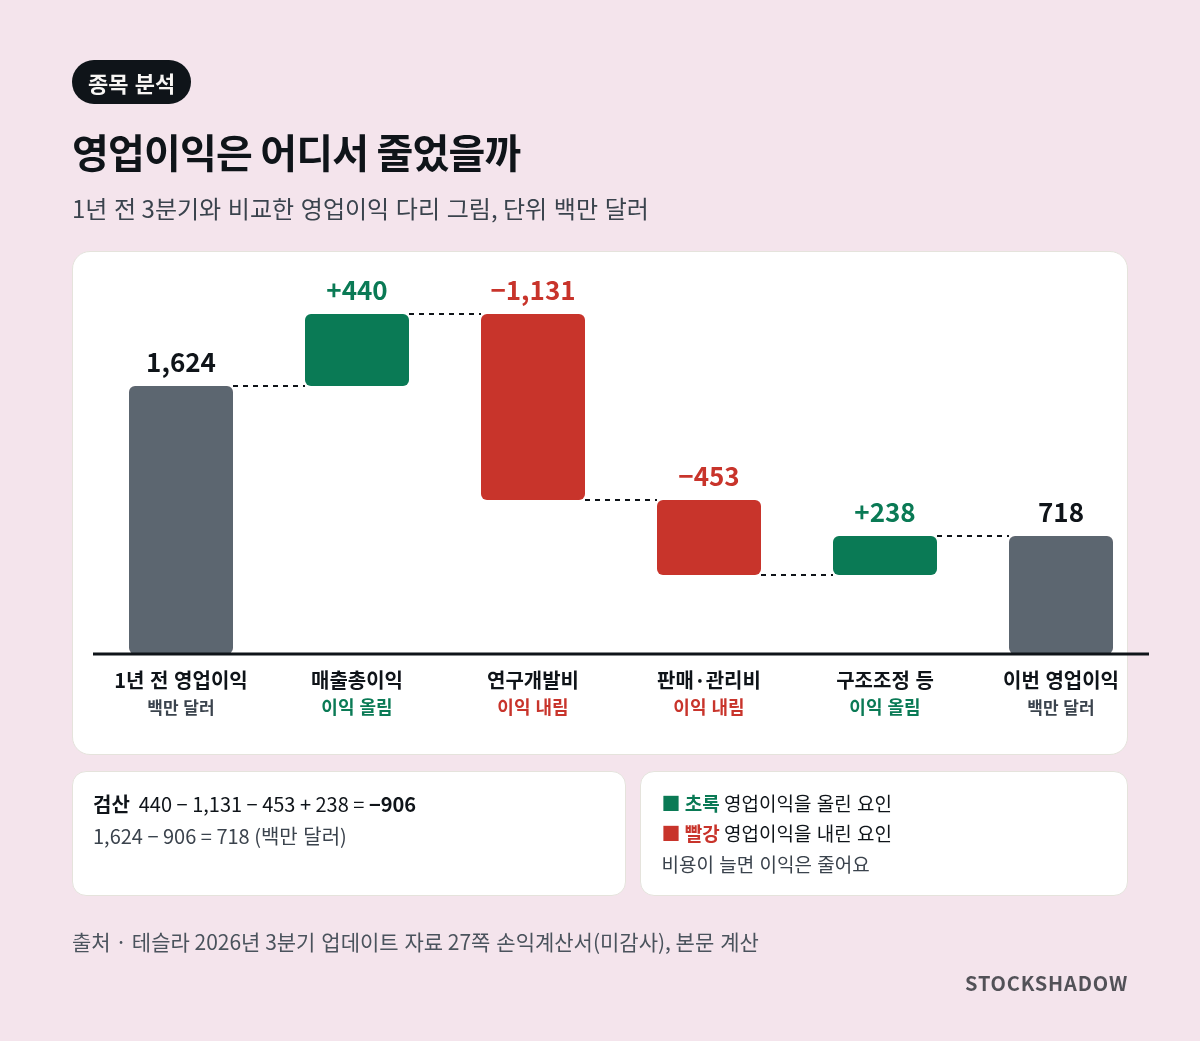
영업이익은 1,624에서 718로 바뀌었어요. 1,624 − 718 = 906만큼 줄었어요. 우리가 찾을 ‘사라진 돈’은 이 906이에요.
예시 계산 2단계. 비용은 얼마나 늘었나
운영비는 3,430에서 4,776으로 1,346 늘었어요. 나눠 보면 이래요.
| 운영비 항목 | 변화 계산 | 증감 |
|---|---|---|
| 연구개발비(R&D) | 2,761 − 1,630 | +1,131 |
| 판매·관리비 | 2,015 − 1,562 | +453 |
| 구조조정 등 | 0 − 238 | −238 |
| 합계 | +1,346 |
연구개발비 하나만 1,131이 늘어, 전체 감소폭 906보다도 커요. 비율로는 2,761 ÷ 1,630 ≈ 1.69, 즉 약 69% 늘었어요. 공식 자료 25쪽은 운영비 증가 이유로 AI(테슬라 표현으로 SI)와 기타 R&D 프로젝트, 주식 보상, 판매·관리비를 들었어요.
예시 계산 3단계. 남긴 돈은 오히려 늘었어요
매출총이익은 5,054에서 5,494로 +440 늘었어요. 사업별로 나누면 이래요(매출 − 매출원가로 계산).
| 사업 | 1년 전 → 이번 | 증감 |
|---|---|---|
| 자동차(규제 크레딧 포함) | 3,615 → 3,806 | +191 |
| 에너지 저장·발전 | 1,073 → 954 | −119 |
| 서비스·기타 | 366 → 734 | +368 |
검산해 볼게요. 191 − 119 + 368 = 440이에요. 그리고 440 − 1,346 = −906이니, 1단계의 감소폭과 딱 맞아요.
예시 계산 4단계. 규제 크레딧 따로 보기
규제 크레딧은 친환경 차를 많이 판 회사가 기준을 못 맞춘 다른 자동차 회사에 ‘배출 기준 점수’를 팔아 받는 돈이에요. 공식 자료 27쪽 기준 이 매출은 417에서 113으로 −304, 약 73% 줄었어요.
크레딧에 들어간 원가는 공식 자료에 따로 나오지 않아요. 그래서 크레딧 감소가 이익을 정확히 얼마 줄였는지는 알 수 없어요. 다만 크레딧을 뺀 자동차 매출총이익을 단순 계산하면 3,198에서 3,693으로 +495예요. 본업인 차 판매 마진은 오히려 나아졌다는 뜻으로 읽을 수 있어요.
예시 계산 5단계. 에너지는 왜 줄었나
에너지 매출은 3,415에서 2,881로 16% 줄었어요. 공식 자료 25쪽은 그 이유 중 하나로 관세 관련 고객 환불을 들었어요. 환불 금액은 회사가 공개하지 않았어요.
예시 계산 6단계. 설비투자는 영업이익에 바로 안 잡혀요
설비투자는 2,248에서 4,732로 +2,484, 약 110% 늘었어요(공식 자료 4·29쪽). 그런데 공장과 장비를 사는 돈은 그 해 비용으로 한꺼번에 빠지지 않아요. 여러 해에 걸쳐 감가상각비로 조금씩 비용이 돼요.
감가상각비는 비싼 장비값을 쓰는 기간에 나눠 비용으로 잡는 금액이에요. 감가상각비는 1,625에서 1,852로 +227 늘었어요(29쪽). 이 중 얼마가 R&D, 얼마가 매출원가에 들어갔는지는 회사가 나눠 공개하지 않았어요.
설비투자가 크게 보이는 곳은 영업이익이 아니라 현금이에요. 잉여현금흐름이 3,990에서 1,531로 줄어든 이유예요(6,263 − 4,732 = 1,531).
계산을 한 줄로 정리하면
연구개발비 +1,131과 판매·관리비 +453이 영업이익을 가장 크게 끌어내렸어요. 서비스 +368과 차 판매 마진 개선이 일부를 메웠고, 규제 크레딧과 에너지는 덜 남긴 쪽이었어요.
그런데 시장은 왜 크게 실망하지 않았을까
시장이 본 것은 ‘예상’과의 차이
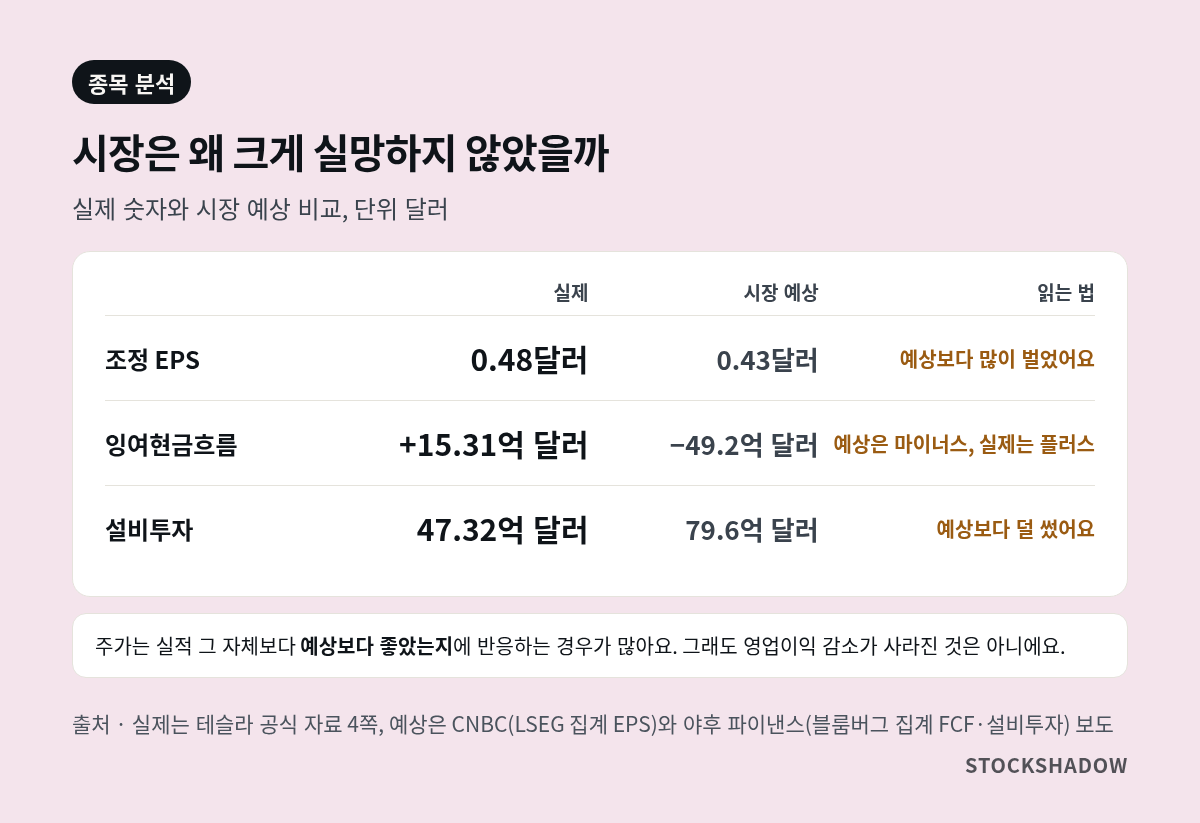
주가는 실적 그 자체보다 예상보다 좋았는지에 반응하는 경우가 많아요. 시험 점수가 지난번보다 낮아도, 모두가 더 낮을 거라 예상했다면 덜 실망하는 것과 비슷해요.
CNBC 보도에 따르면 조정 EPS 0.48달러는 LSEG 집계 예상 0.43달러를 넘었어요. 매출 280.5억 달러도 예상 279억 달러보다 조금 많았어요.
야후 파이낸스 보도는 블룸버그 예상과 비교했어요. 잉여현금흐름 예상은 −49.2억 달러였는데 실제는 +15.3억 달러였고, 설비투자도 예상 79.6억 달러보다 적은 47.3억 달러였어요.
돈을 ‘덜 쓰겠다’는 발표
같은 야후 보도에 따르면, 테슬라는 콜에서 올해 설비투자 전망을 250억 달러에서 200억 달러로 낮췄어요. 바이바브 타네자 최고재무책임자(CFO)는 “managing our capital deployment efficiently, and plan to fund [capex] primarily from our cash flows from operations”라고 말했어요. 쉽게 말해 효율적으로 쓰고, 주로 영업으로 번 현금으로 충당하겠다는 뜻이에요.
다만 머스크 CEO는 같은 콜에서 설비투자가 내년에 더 커지고 2028년에는 수백억 달러 규모가 될 수 있다고 말했다고 보도됐어요. 투자 부담이 사라진 것이 아니라 시점이 조정된 것에 가까워요.
지갑이 두꺼워졌어요
공식 자료 4쪽 기준 현금과 단기투자는 454.47억 달러로, 직전 분기보다 약 19억 달러 늘었어요. 연구비를 많이 써도 버틸 체력이 있다는 신호로 읽힐 수 있어요.
반응은 하나로 모이지 않았어요
시간외 거래(정규장이 끝난 뒤 거래) 반응은 출처마다 달랐어요. CNBC는 3% 넘게 하락했다고 썼고, 야후는 “volatile”(출렁였다)이라고 표현했어요. 정규장 반응은 이 글을 쓰는 시점에 아직 나오지 않았어요.
그래서 ‘시장이 환호했다’기보다 ‘영업이익 감소 폭에 비해 크게 실망하지 않았다’ 정도로 보는 편이 정확해요. 테슬라 3분기 실적은 숫자 하나로 좋다, 나쁘다를 말하기 어려운 성적표예요.
로보택시와 사이버캡은 어디까지 왔나
공식 자료가 말한 것
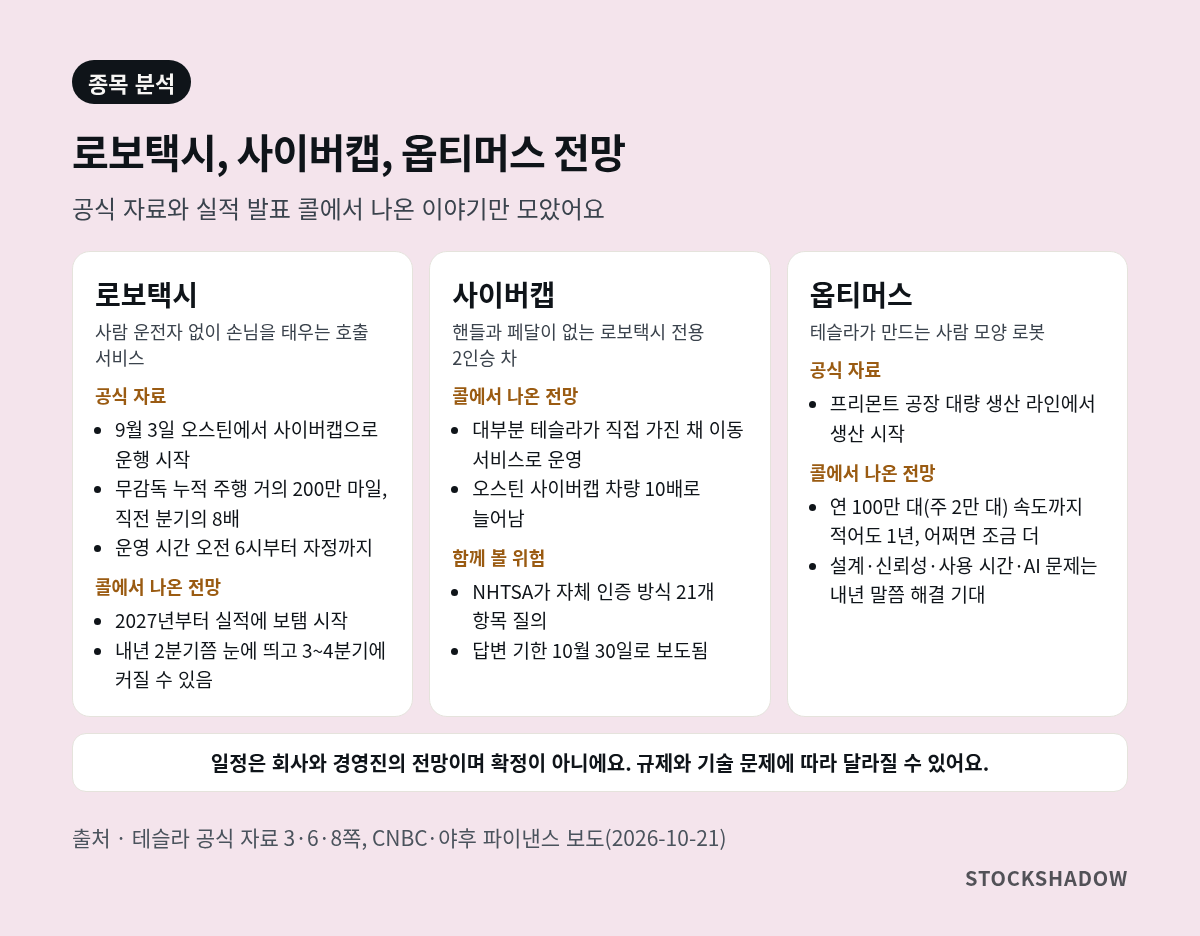
로보택시는 사람 운전자 없이 손님을 태우는 테슬라의 호출 서비스예요. 사이버캡은 핸들과 페달이 없는, 로보택시 전용 2인승 차예요.
공식 자료 3·8쪽에 따르면 테슬라는 9월 3일 오스틴에서 사이버캡으로 로보택시 운행을 시작했어요. 분기 말 기준 무감독 누적 주행은 거의 200만 마일이었고, 직전 분기보다 8배 늘었다고 해요. 오스틴 운영 시간은 오전 6시부터 자정까지예요.
콜에서 나온 전망
CNBC 보도에 따르면 머스크는 로보택시가 2027년부터 실적에 보탬이 되기 시작할 거라고 했어요. 그는 “It’s not like going to move the needle this quarter”라며, 내년 2분기쯤 눈에 띄고 3~4분기에 커질 수 있다고 봤어요.
또 머스크는 “the vast majority of the Cybercab stuff will be essentially Tesla-owned and transport-as-a-service”라고 말했어요. 사이버캡 대부분은 개인에게 파는 대신 테슬라가 직접 가진 채 이동 서비스로 운영한다는 뜻이에요. 야후 보도에 따르면 머스크는 오스틴 사이버캡 차량이 10배로 늘었다고도 했어요.
함께 봐야 할 위험
야후 보도에 따르면 미국 도로교통안전국(NHTSA)은 사이버캡이 안전 기준을 어떻게 자체 인증했는지 21개 항목을 질의했어요. 답변 기한은 10월 30일로 보도됐어요. 규제 결과에 따라 확대 속도는 달라질 수 있어요.
옵티머스는 언제쯤 쓸모 있어질까
옵티머스는 테슬라가 만드는 사람 모양 로봇(휴머노이드)이에요. 공식 자료 6쪽에 따르면 프리몬트 공장의 대량 생산 라인에서 생산이 시작됐고, 상업용 제품에 맞는 생산 방식임을 확인했다고 밝혔어요.
야후 보도에 따르면 머스크는 연 100만 대 속도, 즉 주 2만 대에 이르기까지 “at least a year — maybe a little longer”가 걸릴 거라고 말했어요. 적어도 1년, 어쩌면 그보다 조금 더라는 뜻이에요.
CNBC 보도로는 머스크가 열린 과제를 해내려면 AI와 로봇에 “still quite a lot of work to do”라고 했어요. 설계, 신뢰성, 사용 시간, AI 문제는 “solved around the end of next year”, 즉 내년 말쯤 해결될 거라고 봤어요. 회사의 기대이지 확정된 일정은 아니에요.
로봇과 AI에 들어가는 칩을 머스크가 어떻게 확보하려 하는지는 머스크의 테라팹 구상 글에서 더 자세히 볼 수 있어요.
다음 분기에 지켜볼 것
| 지켜볼 것 | 이유 |
|---|---|
| 연구개발비 추이 | 이번 감소의 가장 큰 원인 |
| 규제 크레딧 매출 | 1년 새 73% 감소 |
| 에너지 매출총이익 | 환불 영향이 이어지는지 |
| 설비투자와 FCF | 연 200억 달러 전망대로 가는지 |
| 로보택시 확대·규제 | NHTSA 답변 이후 흐름 |
다음 분기에는 이번 테슬라 3분기 실적과 나란히 놓고 비교해 보세요. 한 번에 다 보지 않으셔도 돼요. 다음 실적 때 이 표의 첫 줄과 넷째 줄만 비교해도 흐름이 꽤 보일 거예요.
테슬라 3분기 실적, 숫자 뒤의 이야기
테슬라 3분기 실적은 ‘이익이 반토막 났다’는 한 줄로만 읽으면 놓치는 게 많아요. 계산해 보면 줄어든 돈의 대부분은 미래를 위한 연구비였고, 차를 팔아 남긴 돈은 오히려 늘었어요.
다만 연구비가 언제 결과로 돌아올지는 아직 아무도 확정할 수 없어요. 로보택시와 옵티머스 일정은 회사의 전망이고, 규제와 기술 문제에 따라 달라질 수 있어요.
다음 실적 때도 오늘처럼 ‘어디서 줄었나’를 직접 계산해 보세요. 숫자를 나눠 보는 습관이 뉴스 제목보다 훨씬 많은 것을 알려 줄 거예요.
자주 묻는 질문
Q1. 영업이익이 56%나 줄었는데 왜 주가가 폭락하지 않았나요?
조정 EPS와 현금흐름이 시장 예상보다 좋았고, 설비투자 전망을 낮췄기 때문으로 보도됐어요. 다만 시간외 반응은 출처마다 달랐고, 정규장 반응은 작성 시점에 아직 나오지 않았어요.
Q2. 연구개발비가 늘면 무조건 나쁜 건가요?
아니에요. 지금 이익은 줄지만 미래 제품을 위한 투자일 수 있어요. 다만 그 투자가 실제 수익이 될지는 아직 알 수 없어요.
Q3. GAAP 순이익과 조정 EPS는 왜 다르나요?
조정 숫자는 주식 보상, 디지털 자산·스페이스X 지분 평가손익 등을 뺀 회사 기준이에요(공식 자료 30쪽). 두 숫자를 함께 보시는 게 좋아요.
Q4. Tesla Q3 earnings 자료는 어디서 보나요?
테슬라 투자자 페이지(ir.tesla.com)에 업데이트 자료와 발표 영상이 올라와요. 영어 자료를 찾을 때는 ‘Tesla Q3 earnings’로 검색하면 쉬워요.
Q5. 이 글을 보고 사거나 팔아도 되나요?
아니에요. 이 글은 실적을 이해하도록 돕는 정보예요. 투자 판단은 본인의 상황에 맞게 직접 하셔야 해요.
출처
- 테슬라, 2026년 3분기 업데이트 자료(Q3 2026 Update, 미감사) — 3쪽(하이라이트·사이버캡 9/3 운행 시작), 4쪽(재무 요약), 6쪽(옵티머스 생산 시작), 8쪽(로보택시 누적 약 200만 마일·운영 시간), 25쪽(이익 감소 요인), 27쪽(손익계산서), 29쪽(현금흐름표·설비투자·감가상각), 30쪽(GAAP·비GAAP 조정). 발표 영상: Tesla Q3 2026 Financial Results and Q&A Webcast
- CNBC, Tesla beats on earnings and sales even as auto revenue declines (2026-10-21) — LSEG 예상치 비교, 시간외 하락, 로보택시·사이버캡·옵티머스 발언
- Yahoo Finance, Tesla reports Q3 earnings beat, positive free cash flow, and better-than-expected capex (2026-10-21) — 블룸버그 예상치 비교, 설비투자 전망 250억→200억 달러, CFO·CEO 발언, 옵티머스 일정, NHTSA 질의
작성 시점(2026-10-22) 기준 필자 보유: 테슬라. 글에서 언급한 스페이스X는 보유하지 않음.
이 글은 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 실적 수치는 미감사 자료이며 이후 바뀔 수 있습니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다. 자세한 내용은 투자 유의사항을 확인하세요.
대표 이미지와 본문 도식: StockShadow 직접 제작 일러스트(숫자는 테슬라 2026년 3분기 업데이트 자료와 본문 출처에서 가져왔어요).
핑백: 테슬라 스페이스X 합병, 한국 주주 세금은?