머스크는 10월 20일(미국 시간) 스페이스X 실적 콜에서 두 회사 모두 합병 논의를 위한 특별위원회를 꾸렸다고 말했어요. 하지만 합병 조건과 교환비율은 아직 공식 발표가 없어요. 지금 합병이 어디까지 왔는지, 언론의 ‘0.7주’가 무슨 뜻인지, 정말 합병된다면 한국에서 어떤 세금을 생각해야 하는지 차근차근 정리해 볼게요.
먼저 꼭 기억해 주세요. 테슬라 스페이스X 합병은 확정이 아니에요. 2026년 10월 20일(미국 시간) 머스크가 처음으로 공식 확인한 것은 ‘양사가 특별위원회를 꾸렸다’는 사실뿐이에요. 합병 조건, 계약, 공시는 아직 없어요.
이 글은 세무 자문이 아니에요. 세금은 사람마다, 그리고 실제 거래 구조에 따라 달라져요. 실제 신고는 꼭 세무사와 증권사에 확인해 주세요.
목차 보기
목차
지금 확인된 것은 여기까지예요
특별위원회만 생겼어요
테슬라 스페이스X 합병 이야기는 올해 내내 소문으로 돌았지만, 공식 확인은 이번이 처음이에요. 특별위원회는 이해관계가 없는 독립 이사들로 꾸린 작은 회의체예요. 두 회사 모두에 걸쳐 있는 머스크 대신, 회사와 주주 편에서 조건을 따져 보는 역할이에요.
머스크는 스페이스X 3분기 실적 콜(2026-10-20, 미국 시간)에서 “I think both SpaceX and Tesla have formed special committees to discuss this idea”라고 말했어요(야후 파이낸스, 2026-10-21). 자신은 이해 당사자라 논의에 들어갈 수 없다고도 했어요.
같은 보도에서 그는 합병이 확실하다고 보는 건 “overstating it”(지나친 해석)이라고 했어요. 좋은 생각이냐는 물음에는 “Yes”라고 답했어요.
테슬라 콜에서는 말을 아꼈어요
다음 날 테슬라 3분기 콜에서는 “I think I said everything that should be said yesterday”라며 더 말하지 않았어요(야후 파이낸스). CNBC는 그가 “I feel like I’m tap dancing through a minefield”라고 말했다고 전했어요. 지뢰밭 위에서 탭댄스를 추는 기분이라는, 조심스러움을 드러낸 표현이에요.
3분기 실적 숫자가 궁금하시면 테슬라 3분기 실적 정리 글을 함께 보세요.
아직 없는 것들
| 항목 | 상태 |
|---|---|
| 합병 조건·교환비율 | 공식 발표 없음 |
| 합병 계약 | 없음 |
| 주주총회 합병 안건 | 12월 주총 안건에 없음(언론 보도) |
여러 보도에 따르면 머스크는 테슬라 쪽 승인에는 투표한 주식이 아니라 전체 발행주식의 과반 찬성이 필요하다고 말했어요(NBC).
0.7주라는 숫자, 공식이 아니에요
교환비율이 뭐예요
교환비율은 합병할 때 내 주식 1주를 상대 회사 주식 몇 주로 바꿔 주는지 정한 비율이에요. 이 숫자는 회사들이 계약으로 정하고 공시해야 비로소 ‘공식’이 돼요. 지금은 그런 숫자가 없어요.
0.7은 어디서 나왔을까
일부 언론은 ‘테슬라 1주당 스페이스X 0.7주’라고 옮겼어요. 그런데 이건 회사가 발표한 숫자가 아니라, 바클레이스 애널리스트 보고서를 언론이 옮긴 숫자예요.
계산해 보면 0.7은 두 회사 시가총액의 비율(약 1.5조 달러 ÷ 2.1조 달러 ≈ 0.71)과 맞아떨어져요. 시가총액은 주가에 주식 수를 곱한 ‘회사 전체 몸값’이에요.
주가로 다시 계산하면
1주끼리 바꾸는 비율은 주가로 따져야 해요. 2026년 10월 21일 종가는 테슬라 386.47달러, 스페이스X(SPCX) 159.31달러였어요(stockanalysis).
386.47 ÷ 159.31 ≈ 2.43이에요. 웃돈 없이 같은 값으로 바꾼다면 테슬라 1주는 스페이스X 약 2.43주가 된다는 계산이에요. 시가총액 비율 0.7과 주당 비율 2.43은 전혀 다른 숫자라, 둘을 섞어 읽으면 헷갈리실 수 있어요.
예시 가정으로 계산해 보는 교환
테슬라 스페이스X 합병의 교환을 숫자로 느껴 보는 연습이에요. 아래는 모두 예시 가정이에요. 실제 조건은 정해지지 않았어요.
예시 가정, 100주를 가진 분
예시 가정으로 테슬라 100주(가상 수량)를 가진 분이, 스페이스X 주식만 받는다고 해 볼게요. 기준은 10월 21일 종가이고, 프리미엄은 인수하는 쪽이 시가보다 얹어 주는 웃돈이에요.
| 예시 가정 프리미엄 | 1주당 받는 SPCX | 100주면 받는 SPCX(평가액) |
|---|---|---|
| 0% | 약 2.426주 | 약 242.6주($38,647) |
| 10% | 약 2.668주 | 약 266.8주($42,512) |
| 20% | 약 2.911주 | 약 291.1주($46,376) |
| 30% | 약 3.154주 | 약 315.4주($50,241) |
계산은 이렇게 했어요. 2.426 × (1 + 프리미엄) = 1주당 비율이고, 평가액은 100주 × 386.47달러 × (1 + 프리미엄)이에요.
1주가 안 되는 끝자리(단주)는 보통 현금으로 정산되지만, 이번 거래 조건은 정해지지 않았어요. 예시 가정은 어디까지나 ‘이런 식으로 계산된다’를 보여 드리는 연습이에요.
한국 주주 세금, 확실한 것부터
해외주식 양도세의 기본 틀
양도소득세는 주식을 팔아 남긴 차익에 매기는 세금이에요. 국세청 「해외주식과 세금」과 소득세법 제118조의7에 따르면 기본 틀은 이래요.
| 항목 | 내용 |
|---|---|
| 기본공제 | 연 250만 원(국내 과세대상 주식과 합쳐서 한 번) |
| 세율 | 20%, 지방소득세 포함 22% |
| 신고 | 거래한 해의 다음 해 5월 확정신고 |
| 손익 합산 | 같은 해 다른 주식의 이익·손실과 합산 가능 |
국내 ‘과세이연’은 쓸 수 없어 보여요
과세이연은 세금을 없애 주는 게 아니라, 나중에 실제로 팔 때까지 미뤄 주는 제도예요. 국내 회사끼리 하는 적격합병에는 이런 혜택이 있어요.
하지만 이 혜택은 내국법인 간 합병용이고, 외국법인 합병 특례는 법인 주주만 대상이에요. 그래서 한국 거주 개인 주주에게는 적용되지 않는 것으로 보여요(대법원 판례).
미국에서 ‘비과세 합병’으로 처리되더라도 그건 미국 세법 이야기예요. 한국 세금은 따로 따져야 해요.
해석이 갈리는 부분도 있어요
합병 방식에 따라 달라져요
같은 테슬라 스페이스X 합병이라도 어떤 방식이냐에 따라 한국 세법상 이름이 달라질 수 있어요. 의제배당은 실제로 배당을 받지 않았는데도, 합병으로 받은 주식 가치가 처음 산 값보다 크면 그 차이를 배당으로 ‘본다’는 뜻이에요.
| 합병 방식 | 한국 세법상 처리 |
|---|---|
| 흡수합병(테슬라 소멸) | 의제배당 가능(소득세법 제17조) |
| 역삼각합병(테슬라 존속) | 의제배당 아님이라는 국세청 해석 사례, 양도로 볼 여지 |
| 현금 인수 | 양도소득세 |
| 주식+현금 혼합 | 방식에 따라 다름 |
흡수합병은 테슬라가 사라지고 스페이스X에 흡수되는 방식이에요. 역삼각합병은 스페이스X의 자회사가 테슬라와 합쳐져 테슬라는 남고, 주주는 스페이스X 주식을 받는 방식이에요. 각 방식의 실제 적용은 해석이 갈리는 영역이라, 확정적으로 말씀드릴 수 없어요.
의제배당이면 무엇이 다른가요
의제배당으로 보면 차익이 ‘배당소득’이 돼요. 이자와 배당을 합친 금융소득이 한 해 2,000만 원을 넘으면 다른 소득과 합쳐 누진세율로 계산될 수 있어요(소득세법 제14조). 그래서 경우에 따라 양도로 볼 때보다 부담이 커질 수 있어요.
이때 원천징수가 어떻게 되는지, 250만 원 공제를 쓸 수 있는지는 방식과 해석에 따라 달라질 수 있어요. 배당 세금 흐름은 미국 배당금 세금 글에서 기본을 보실 수 있어요.
평단 250달러로 계산해 보면
예시 가정 조건
여기도 모두 예시 가정이에요. 테슬라 100주(가상 수량), 평단 250달러, 살 때 환율 1,300원(가정), 합병일 환율 1,400원(가정)이에요. 주식만 받고 현금은 없으며, 같은 해 다른 양도손익은 없다고 볼게요.
양도로 본다면
| 단계 | 프리미엄 0%(예시 가정) | 프리미엄 30%(예시 가정) |
|---|---|---|
| 받는 주식 가치 | $38,647 × 1,400 = 54,105,800원 | $50,241 × 1,400 ≈ 70,337,540원 |
| 취득가액 | 100 × $250 × 1,300 = 32,500,000원 | 32,500,000원 |
| 차익 | 21,605,800원 | 37,837,540원 |
| 250만 원 공제 후 | 19,105,800원 | 35,337,540원 |
| 세금(22%) | 약 420만 원 | 약 777만 원 |
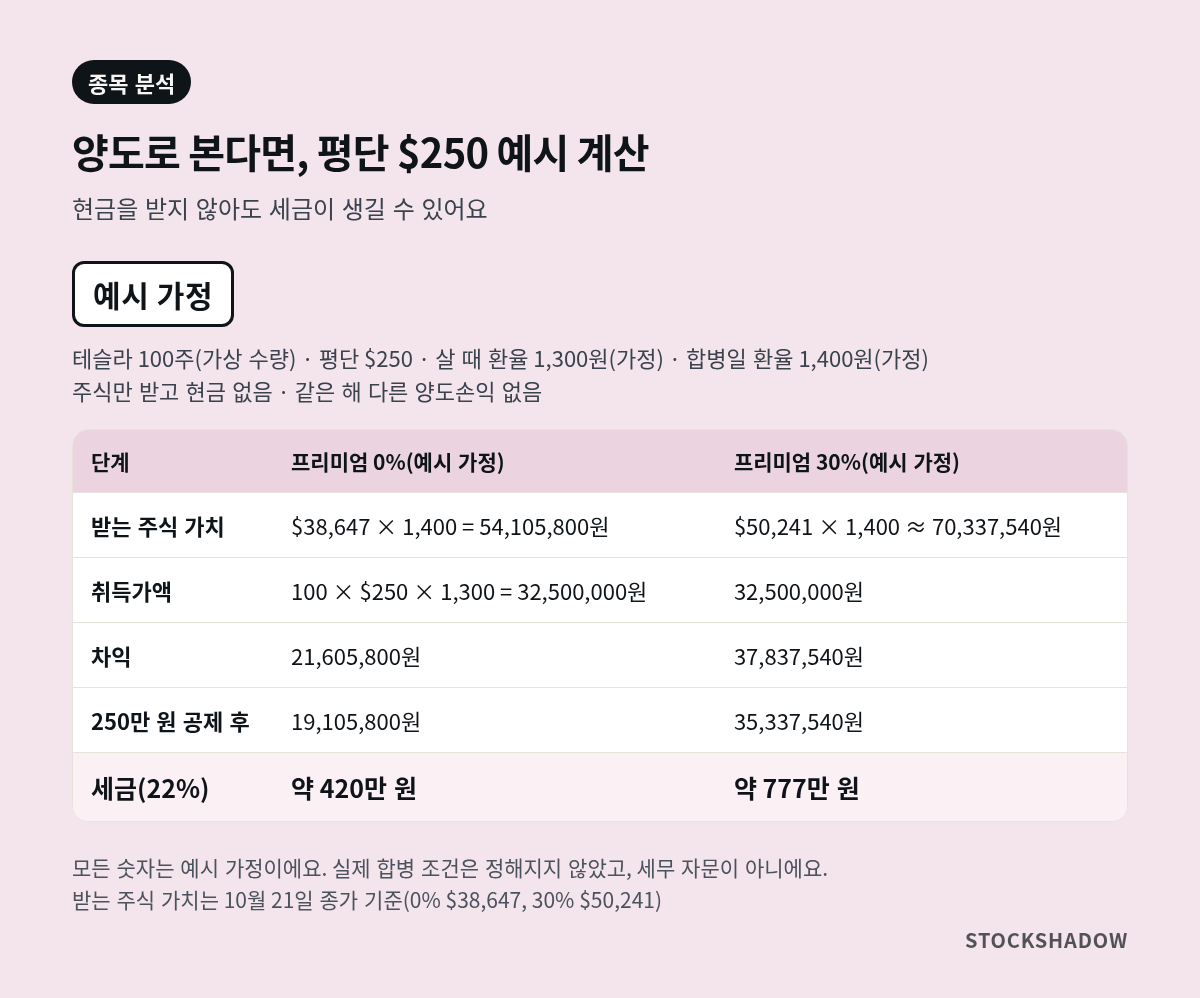
눈여겨보실 점은, 현금은 한 푼도 받지 않았는데 세금이 생길 수 있다는 거예요. 주식만 바뀌었을 뿐인데 세금은 원화로 내야 하니 미리 알아 두시면 좋아요.
의제배당으로 본다면
예시 가정 0%라면 차익 21,605,800원이 배당소득이 돼요. 이것만으로 2,000만 원을 넘으니 종합과세 대상이 될 수 있고, 세율은 다른 소득에 따라 사람마다 달라요. 그래서 이 경우의 세금은 한 숫자로 계산하지 않았어요.
세금은 사람마다 달라요. 실제 거래 구조와 국세청 해석, 개인 상황에 따라 결과가 바뀌니, 실제 신고는 세무사와 증권사에 꼭 확인해 주세요.
지금 할 수 있는 준비
합병이 확정되지 않았으니 서두를 일은 없어요. 다만 아래 몇 가지는 지금 해 두셔도 좋아요.
- 내 평단과 매수 날짜, 매수 환율 기록을 정리해 두세요. 취득가액 계산의 출발점이에요.
- 증권사의 기업행위(corporate action) 공지를 챙겨 보세요. 실제 조건이 나오면 증권사가 안내해요.
- 공식 공시를 기다리세요. 계약과 교환비율은 SEC 공시로 나와요. 영어로는 ‘Tesla SpaceX merger’로 검색하면 관련 공시와 보도를 찾기 쉬워요.
테슬라 스페이스X 합병, 지금은 지켜볼 때
테슬라 스페이스X 합병은 아직 ‘검토를 시작한 단계’예요. 숫자처럼 보이는 0.7주도, 2.43주도 공식 교환비율이 아니에요.
다만 한국 주주에게는 미리 알아 둘 점이 분명히 있어요. 국내 과세이연이 적용되지 않는 것으로 보여, 주식만 받아도 세금이 생길 수 있어요. 방식에 따라 양도세가 될지 배당소득이 될지도 달라져요.
공식 조건이 나오면 그때 내 숫자로 다시 계산해 보세요. 오늘 해 둔 기록 정리가 그날 가장 큰 도움이 될 거예요.
자주 묻는 질문
Q1. 테슬라 스페이스X 합병은 확정됐나요?
아니에요. 양사가 특별위원회를 꾸렸다는 것만 머스크 발언으로 확인됐어요. 조건, 계약, 공시는 아직 없어요.
Q2. 테슬라 1주가 스페이스X 0.7주가 되나요?
공식 숫자가 아니에요. 0.7은 시가총액 비율로 보이며, 10월 21일 종가로 주당 계산하면 약 2.43주예요. 실제 비율은 계약에서 정해져요.
Q3. 주식만 받고 팔지 않으면 세금이 없나요?
그렇지 않을 수 있어요. 한국 거주 개인에게는 국내 과세이연이 적용되지 않는 것으로 보여, 주식을 바꿔 받는 순간 양도나 의제배당으로 과세될 수 있어요.
Q4. 250만 원 공제는 무조건 받을 수 있나요?
양도로 볼 때는 연 250만 원 공제가 있어요. 다만 국내 과세대상 주식과 합쳐 한 번만 쓰고, 의제배당으로 보면 적용 여부가 달라질 수 있어요.
Q5. 이 글대로 신고하면 되나요?
아니에요. 이 글은 세무 자문이 아니에요. 실제 신고는 세무사와 증권사에 꼭 확인해 주세요.
출처
- Yahoo Finance (2026-10-21) — 특별위원회 발언, “overstating it”, 테슬라 콜 “said everything” 발언
- CNBC (2026-10-21) — “tap dancing through a minefield” 발언
- NBC News — 특별위원회 구성, 전체 발행주식 과반 요건 발언
- stockanalysis, SPCX 주가 기록 — 2026-10-21 종가 SPCX $159.31, TSLA $386.47
- Yahoo Finance, 바클레이스 보도 (2026-10-14) — 시가총액 2.1조·1.5조 달러, ‘약 0.7’ 언급
- 국세청, 해외주식과 세금 — 250만 원 기본공제(국내·국외 합산), 20% 세율, 계산 구조
- 국가법령정보센터, 소득세법 제118조의7 — 국외자산 양도소득 기본공제 연 250만 원(시행 2026-07-01 판)
- 국세청, 세액계산요령 — 국내·국외주식 손익통산, 기본공제 합산
- 국가법령정보센터, 소득세법 제17조 — 합병에 따른 의제배당
- 국가법령정보센터, 소득세법 제14조 — 금융소득 2천만 원 종합과세 기준
- 국가법령정보센터, 대법원 판례 — 외국법인 합병에 개인 주주 과세이연 특례 없음
- 국세청 사전-2020-법령해석소득-1291 (2021-02-24) — 역삼각합병 시 존속법인 주주의 모회사 주식 수령은 의제배당 아님
작성 시점(2026-10-22) 기준 필자 보유: 테슬라(TSLA). 스페이스X(SPCX)는 보유하지 않음.
이 글은 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 세무 자문이 아니며, 실제 신고는 세무사·증권사에 확인하세요. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다. 자세한 내용은 투자 유의사항을 확인하세요.
대표 사진: Unsplash(작가 미상), CC0, via Wikimedia Commons(자르기). 본문 계산표: StockShadow 직접 제작.